El Efecto Multiplicador: Por qué el Paisajismo es la Partida más Rentable del Activo Inmobiliario
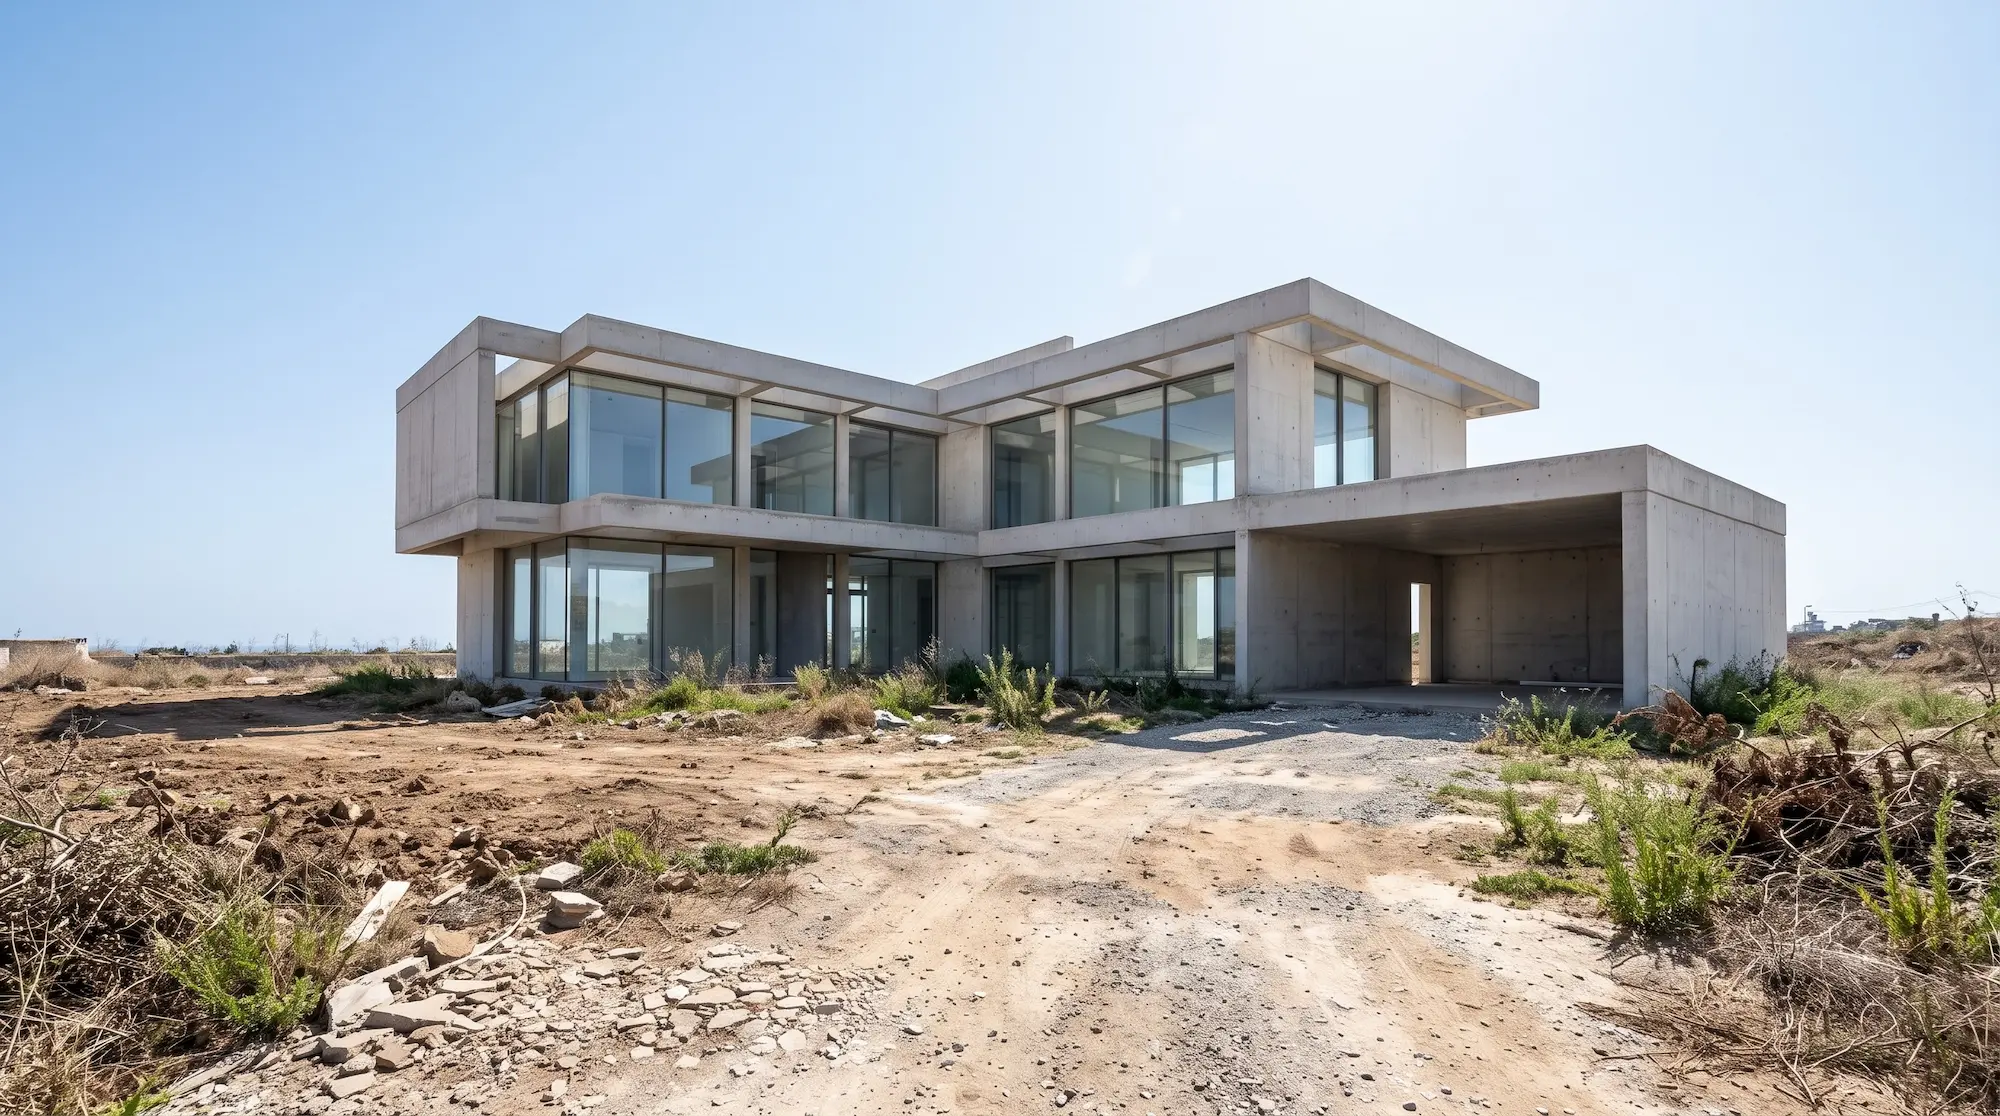
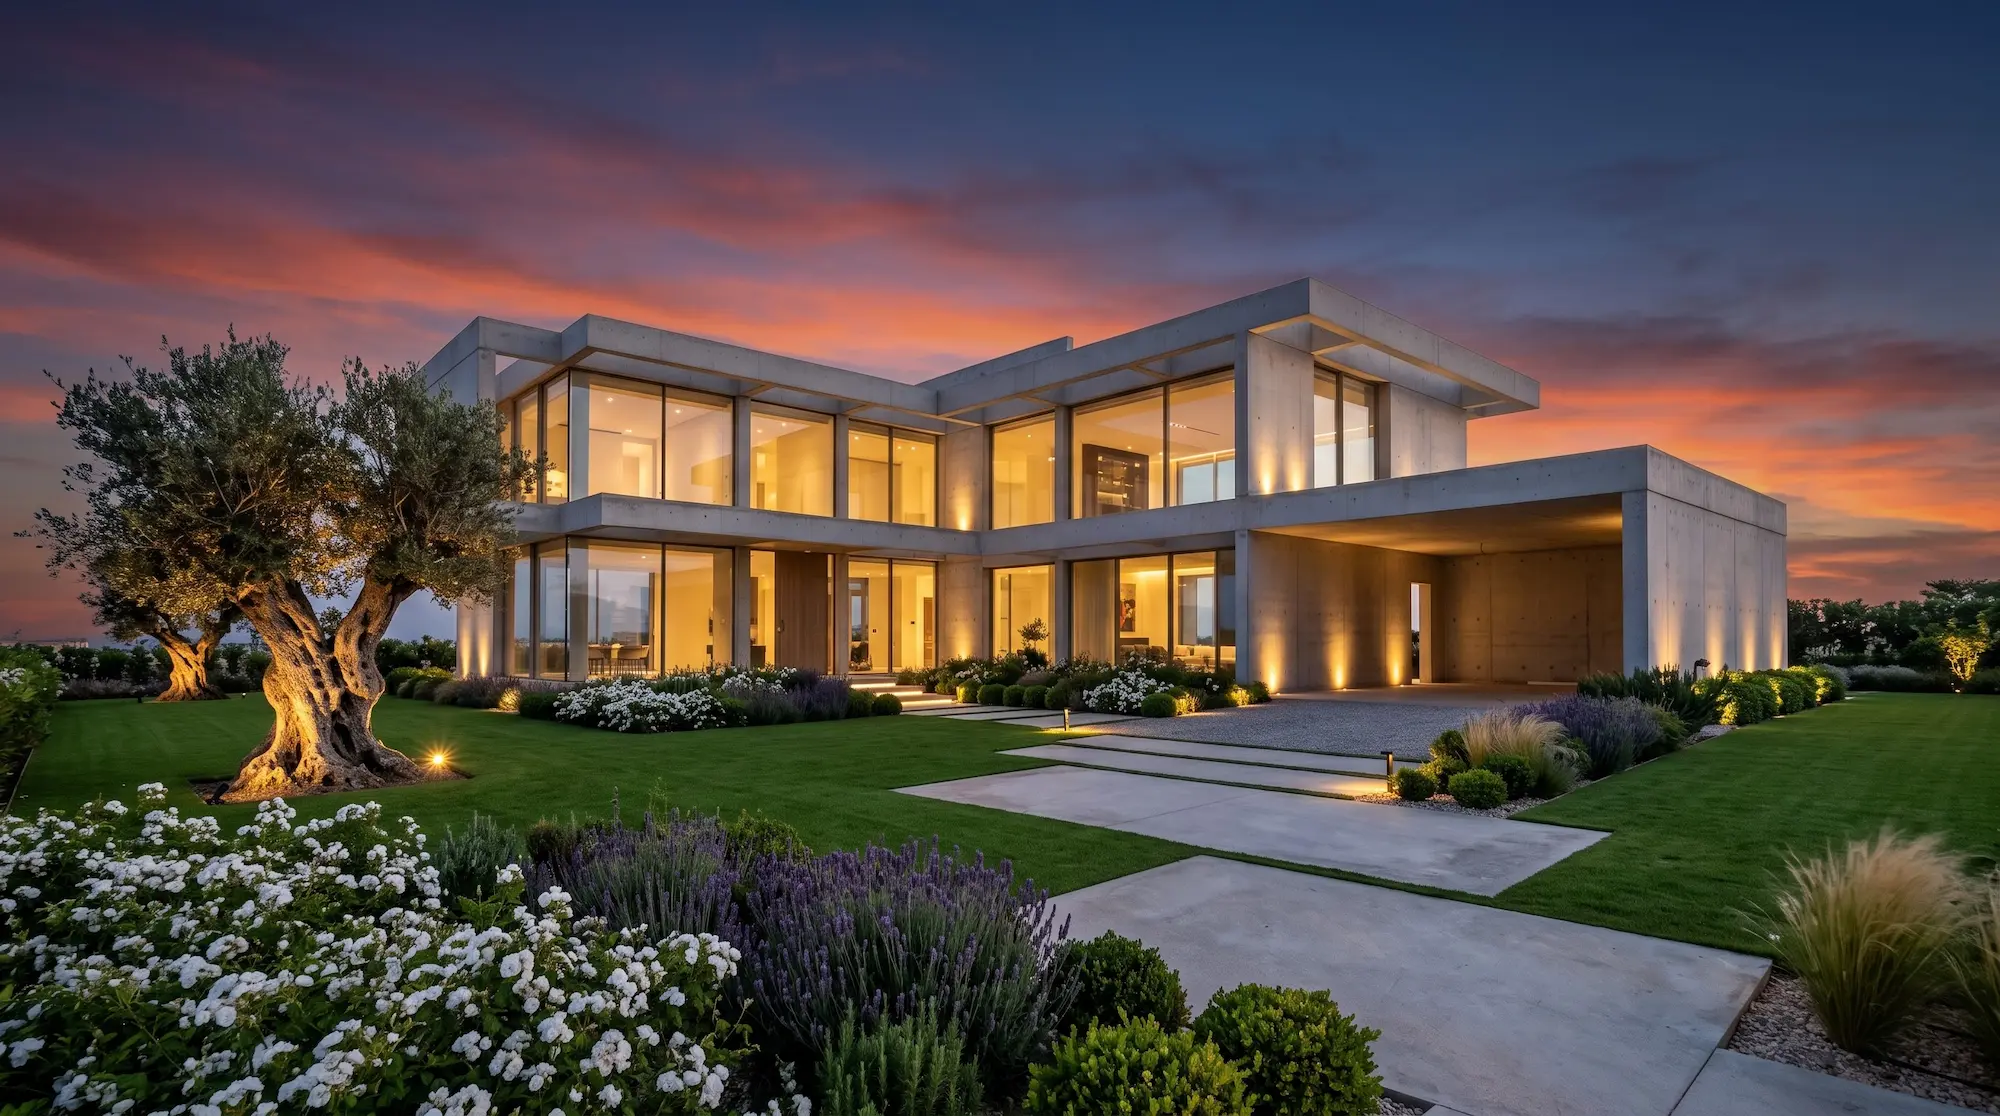
Durante décadas, el sector inmobiliario ha operado bajo una visión puramente lineal del valor: a mayor cantidad de metros cuadrados construidos o mayor calidad en los acabados interiores, mayor precio de venta. Dado que esta premisa rige los cálculos financieros, el acondicionamiento del exterior se ha tratado históricamente como una partida residual, un gasto estético de última hora o un coste prescindible que se recorta drásticamente cuando los presupuestos de la obra principal se desvían.
El resultado es un escenario recurrente: promociones de obra nueva impecables rodeadas de tierra estéril o propiedades de segunda mano con parcelas degradadas que frenan la decisión del comprador.
Este planteamiento ignora una realidad financiera incuestionable en los mercados internacionales: el trabajo en el exterior no constituye un coste decorativo, sino un acelerador directo de liquidez y la partida con el mayor Retorno sobre la Inversión (ROI) de todo el desarrollo inmobiliario. Aplicar una inyección de capital estratégica en el espacio exterior resulta la maniobra más eficiente para blindar el valor del suelo y multiplicar el margen neto de la operación.
1. La Asimetría Financiera: Paisajismo vs. Construcción y Suelo
Para comprender el impacto económico real del paisaje, resulta imperativo comparar su comportamiento financiero con las dos variables estructurales del negocio inmobiliario: el suelo y la edificación.
Dado que el suelo representa un coste base indispensable de carácter estático, y la construcción civil arroja un margen lineal estrictamente acotado por los precios medios de la zona, el acondicionamiento exterior ofrece un retorno completamente asimétrico. Su coste de ejecución técnica está disociado del valor final que percibe el comprador al evaluar la propiedad.
| Variable Económica | Paisajismo | Construcción Edificatoria | Adquisición de Suelo |
| Rentabilidad sobre Coste (ROI) | 100% a 400% | 15% a 30% (Acotado) | 20% (Margen promotor estándar) |
| Multiplicador de Valor (VAM) | 1.5x a 4.0x (Retorno por euro invertido) | 1.15x a 1.30x (Margen lineal) | 1.20x a 1.25x (Dependiente de zona) |
| Peso sobre el Coste Total | Margen mínimo (0.5% a 3%) | Núcleo duro (40% a 60%) | Carga inicial (25% a 40%) |
| Impacto en Plazos | Reducción de hasta el 80% | Neutral (Estándar obligado) | Crítico (Baja liquidez técnica) |
Apunte Estratégico: Aumentar el valor de una vivienda un 10% mediante la construcción exige incrementar los costes de obra en una proporción matemática similar. Conseguir ese mismo 10% mediante el paisajismo requiere apenas una inversión marginal en la parcela.
2. Obra Nueva: El Escudo Financiero del «Último Kilómetro»
En la promoción inmobiliaria de obra nueva, el tiempo actúa como un destructor implacable de la Tasa Interna de Retorno (TIR). Los créditos al promotor devengan intereses mensuales ininterrumpidos desde el inicio del movimiento de tierras hasta que la última unidad se escritura.
La arquitectura del exterior opera en la fase que los financieros denominan «El Último Kilómetro» del proyecto. Dado que se ejecuta en las últimas semanas previas a la entrega, el capital destinado a la parcela apenas consume tiempo financiero. Su coste de financiación real es prácticamente cero, pero su impacto en la velocidad de comercialización resulta masivo.
[T0: Compra Suelo] ──(Drena Caja)──> [T1-T18: Construcción] ──(Certificaciones)──> [T_Final: Paisajismo] ──(Venta Inmediata)
El Coeficiente de Impacto Asimétrico (CIA)
Para demostrar la viabilidad técnica ante una mesa de inversión, el profesional debe aplicar la ratio del Coeficiente de Impacto Asimétrico:
$$\text{CIA} = \frac{\% \text{ de Incremento en el Valor de Venta Final}}{\% \text{ de Incremento en el Coste Total por Paisajismo}}$$
Una intervención planificada arroja un CIA de entre 3.0 y 5.0. Esto determina que, por cada 1% que el promotor eleve el presupuesto global para estructurar el exterior, el precio de venta final del activo se incrementa entre un 3% y un 5%, impulsado por el posicionamiento superior que adquiere la promoción. En desarrollos plurifamiliares, el coste de un exterior comunitario se diluye entre todas las unidades, mientras que cada vivienda capitaliza de forma individual la prima de precio en el mercado.
3. Segunda Mano: Eliminando la Penalización por «Daño Estético»
En el mercado de rehabilitación o ventas de segunda mano, la adecuación exterior actúa como un acondicionamiento estratégico de alto impacto. Aquí, la presentación de una parcela descuidada se traduce en una penalización económica directa e inmediata por parte del comprador.
Dado que el cerebro del comprador busca continuamente garantías de solidez estructural, visitar un inmueble con un exterior yermo o mal mantenido activa una alerta. El cliente no calcula el coste real de intervenir el espacio; aplica lo que se denomina el «descuento por molestia», exigiendo rebajas sistemáticas en el precio de salida de entre un 8% y un 12%.
Simulación de Escenarios: El impacto de 4.000 € en un activo de 400.000 €
Escenario A (Vender «Tal Cual»): El propietario descarta invertir en el exterior. La vivienda pasa 9 meses en el mercado. Ante la falta de ofertas, se ve forzado a aceptar una negociación a la baja del 8%. Precio final: 368.000 €. Los costes fijos de mantenimiento (hipoteca, impuestos, comunidad) durante esos 9 meses ascienden a 13.500 €.
Escenario B (Con «Ligero Empuje»): El propietario invierte un 1% del valor (4.000 €) en un acondicionamiento técnico rápido. El inmueble destaca visualmente, atrae visitas cualificadas y se vende en 2 meses con una negociación mínima del 2%. Precio final: 392.000 €. Costes de mantenimiento durante la espera: 3.000 €.
El Balance Neto de la Operación
- Neto Real Escenario A: 368.000 € – 13.500 € = 354.500 €
- Neto Real Escenario B: 392.000 € – 4.000 € (Inversión) – 3.000 € = 385.000 €
- Ganancia Líquida Directa: +30.500 € (Al que se debe sumar el coste de oportunidad del capital liberado 7 meses antes).
Apunte Estratégico: El estado de la parcela es el termómetro de la edificación. Si el exterior muestra abandono, el comprador asume subconscientemente que los sistemas ocultos de la vivienda —fontanería, tejados o aislamientos— padecen idéntico deterioro.
4. El Plan de Acción Técnico: Inversión Optimizada y Alto Impacto
Para el profesional, justificar el presupuesto implica demostrar ante el inversor que no se requiere una obra faraónica para desatar este multiplicador financiero. Este impulso se ejecuta mediante cuatro intervenciones técnicas exactas:
- Implantación de Ejemplares Focales: En lugar de diluir el presupuesto plantando múltiples especies jóvenes que tardarán años en estructurarse, la partida debe concentrarse en fijar un único árbol ejemplar en el eje de acceso. Este elemento ancla la percepción visual e impone la categoría del inmueble al instante.
- Iluminación Arquitectónica Nocturna: Dado que la inmensa mayoría del primer contacto se produce en pantallas, la iluminación estratégica orientada a troncos y muros revaloriza la seguridad y genera el material fotográfico más potente para la venta. Las capturas nocturnas disparan radicalmente la tasa de interés y las visitas.
- Consolidación del Plano Horizontal: Erradicar la presencia de tierra suelta es imperativo. Intervenir las superficies degradadas mediante acabados limpios y de rápida ejecución elimina visualmente el caos de la parcela y multiplica la percepción espacial de los metros útiles de la vivienda.
- Perfilado Estructural y Limpieza: La poda técnica de elementos antiguos y la limpieza a presión de las pavimentaciones eliminan de golpe cualquier pátina de degradación. Transforman un entorno caduco en una propiedad lista para ser entregada.
Conclusión: La herramienta definitiva para el profesional
El discurso del sector exterior debe abandonar los argumentos exclusivamente ornamentales. En las mesas de negociación de la industria inmobiliaria, el paisajismo actúa como una palanca financiera primaria. Presentar un planteamiento respaldado por ratios de absorción en el mercado, supresión de costes de financiación y neutralización de negociaciones a la baja, dota a la disciplina de un rigor incontestable. Aporta al promotor y al particular la única razón verdaderamente determinante para firmar un presupuesto: hacer que su operación sea, matemáticamente, mucho más rentable.
Fuentes de Datos y Referencias de Mercado en España
- Tinsa (Sociedad de Tasación homologada por el Banco de España):A través de su informe de IMIE Mercados Locales y de los criterios técnicos de la Orden ECO/805/2003 de valoración de bienes inmuebles. La presencia de exteriores acabados y superficies botánicas se computa en las tasaciones oficiales dentro de los coeficientes de ponderación por calidad, estado de conservación y equipamiento comunitario, aportando una prima directa sobre el valor de tasación hipotecaria.
- Sociedad de Tasación (ST):Informes de tendencias en vivienda unifamiliar y complejos residenciales. Demuestran que la dotación de áreas verdes estructuradas es uno de los tres factores determinantes en la prima de valor unitario por metro cuadrado respecto a promociones que solo ofrecen urbanización pavimentada.
- idealista / Fotocasa Research:Estadísticas de demanda y evolución de filtros de búsqueda. El espacio exterior estructurado multiplica la tasa de clics (CTR) de los anuncios en internet y reduce drásticamente los meses de exposición en catálogo. Fotocasa Life constata que las viviendas que tardan más de 90 días en comercializarse sufren recortes acumulados en su precio final de entre el 4.5% y el 10%.
- AEP (Asociación Española de Paisajistas) y FEEJ:Parámetros sectoriales sobre costes de implantación por metro cuadrado exterior frente al coste de construcción por metro cuadrado interior según el Código Técnico de la Edificación (CTE). Certifican que el coste de acondicionamiento botánico supone una fracción mínima comparada con cualquier capítulo de albañilería interior.
- Colegios Oficiales de Arquitectos (COAM / COAC):Baremos y desgloses de costes de urbanización en proyectos de ejecución (módulos PEM). Utilizados para calibrar de forma paramétrica que una asignación de solo el 1.5% al 3% del presupuesto general es suficiente para ejecutar un plano exterior con un alto coeficiente de impacto asimétrico.
Extracto de los Supuestos del Modelo (Contexto España)
- Coste Financiero del Préstamo Promotor (Crédito Promotor):Fijado en un 4.5% – 5.5% anual sobre el capital dispuesto. Se toma como referencia el tipo medio de financiación a promotores en la banca española (Euríbor 12 meses + diferencial comercial del 1.5% al 2.5%), excluyendo el coste adicional de comisiones de apertura y subrogación reguladas.
- Coste de Oportunidad y Exigencia de Rentabilidad (TIR):
- Promotores / Inversores: Se establece una tasa de corte del 12% al 15% anual, coincidente con la TIR media exigida a proyectos residenciales de obra nueva y autopromoción en España.
- Particulares: Se fija en un 6% – 8% anual, equivalente al coste de oportunidad del capital propio no liquidado frente a activos conservadores o fondos de inversión inmobiliaria (SOCIMIs)
- Tiempo Medio de Comercialización (Days on Market – DOM):
- Escenario sin acondicionar (Base): 6 a 9 meses, alineado con la media nacional de tiempo de venta en segunda mano y chalets unifamiliares.
- Escenario con Arquitectura Exterior: Reducción a menos de 60-90 días (hasta un 70%-80% más rápido), situando el activo en el segmento de «venta rápida» gracias al impacto en el filtro fotográfico digital de los portales inmobiliarios.
- Descuento Medio en Negociación (Segunda Mano):Se estima una penalización por estado exterior y reformas pendientes del 8% al 10% sobre el precio de salida (habitual en viviendas unifamiliares con parcelas sin consolidar en municipios de alta demanda). Con una intervención técnica en el exterior, el margen de negociación se comprime al 0% – 2%
- Ratio de Asignación de Paisajismo (RAP sobre PEM):Se estipula entre el 2% y el 4% del Presupuesto de Ejecución Material (PEM) en urbanizaciones y zonas comunes plurifamiliares, y del 5% al 10% en villas y chalets independientes.
Simulador Interactivo: El ROI del Paisajismo
Introduzca las variables económicas del inmueble para calcular la tracción financiera de la arquitectura exterior en tiempo real.
No te Pierdas la Próxima Publicación
Suscríbete a nuestra revista de paisajismo y recibe información técnica, tendencias de diseño exterior y botánica directamente en tu correo electrónico.